

第65話:海運のマーケットシェアと各社の得意分野は?日本発着コンテナ貨物の主要航路を実務目線で解説
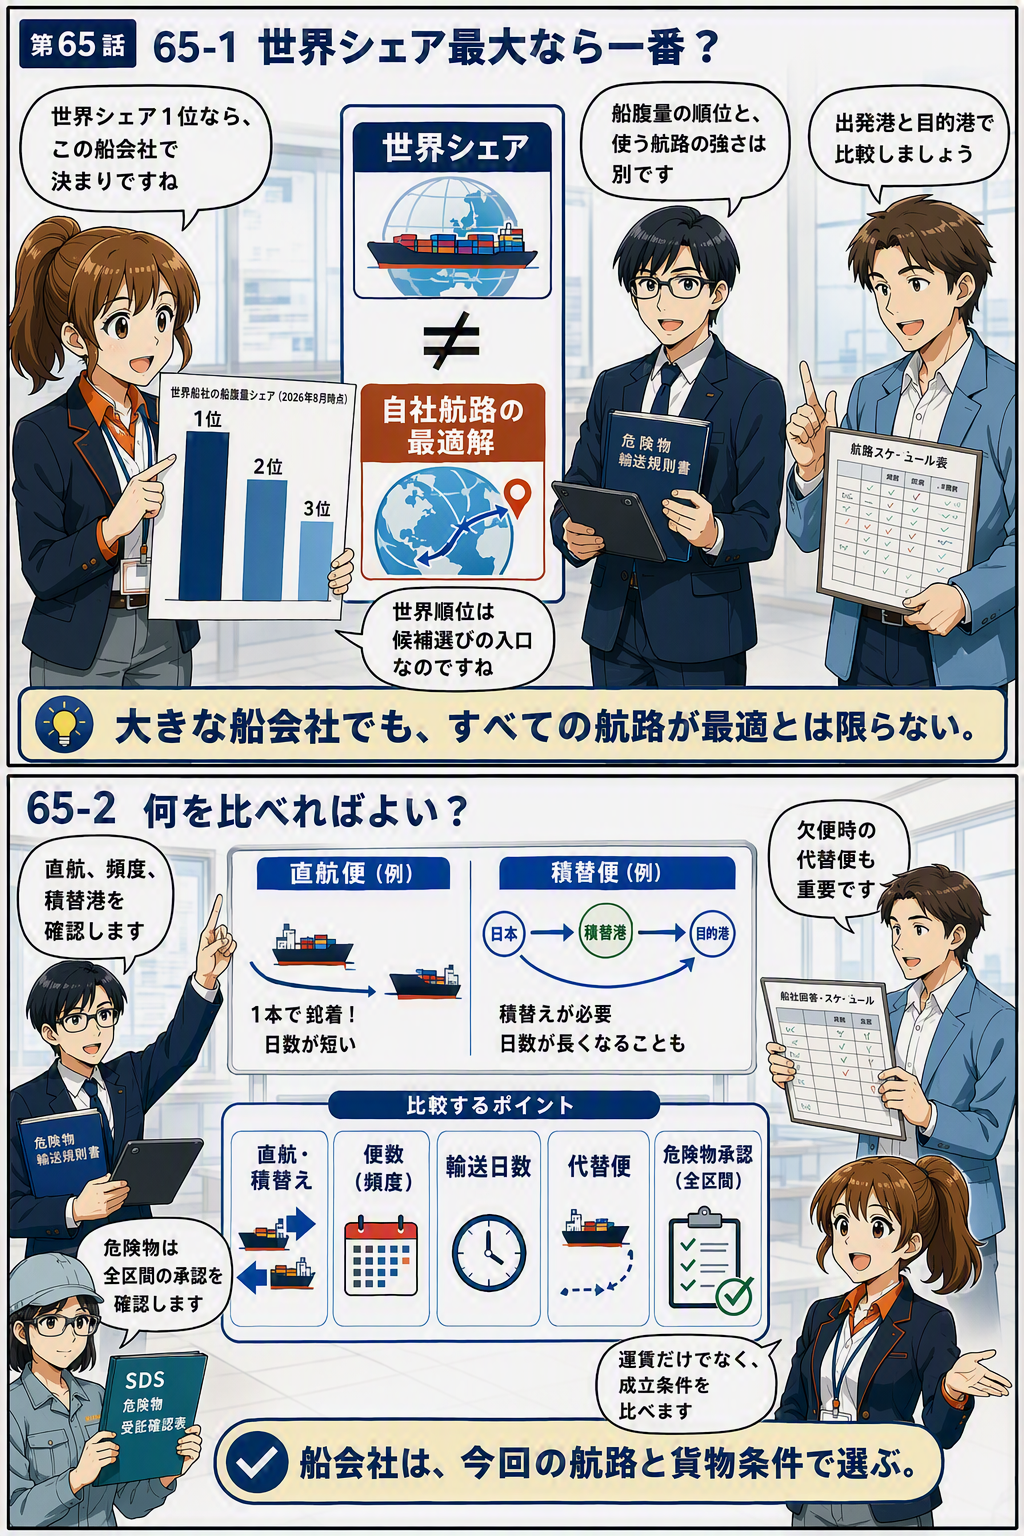
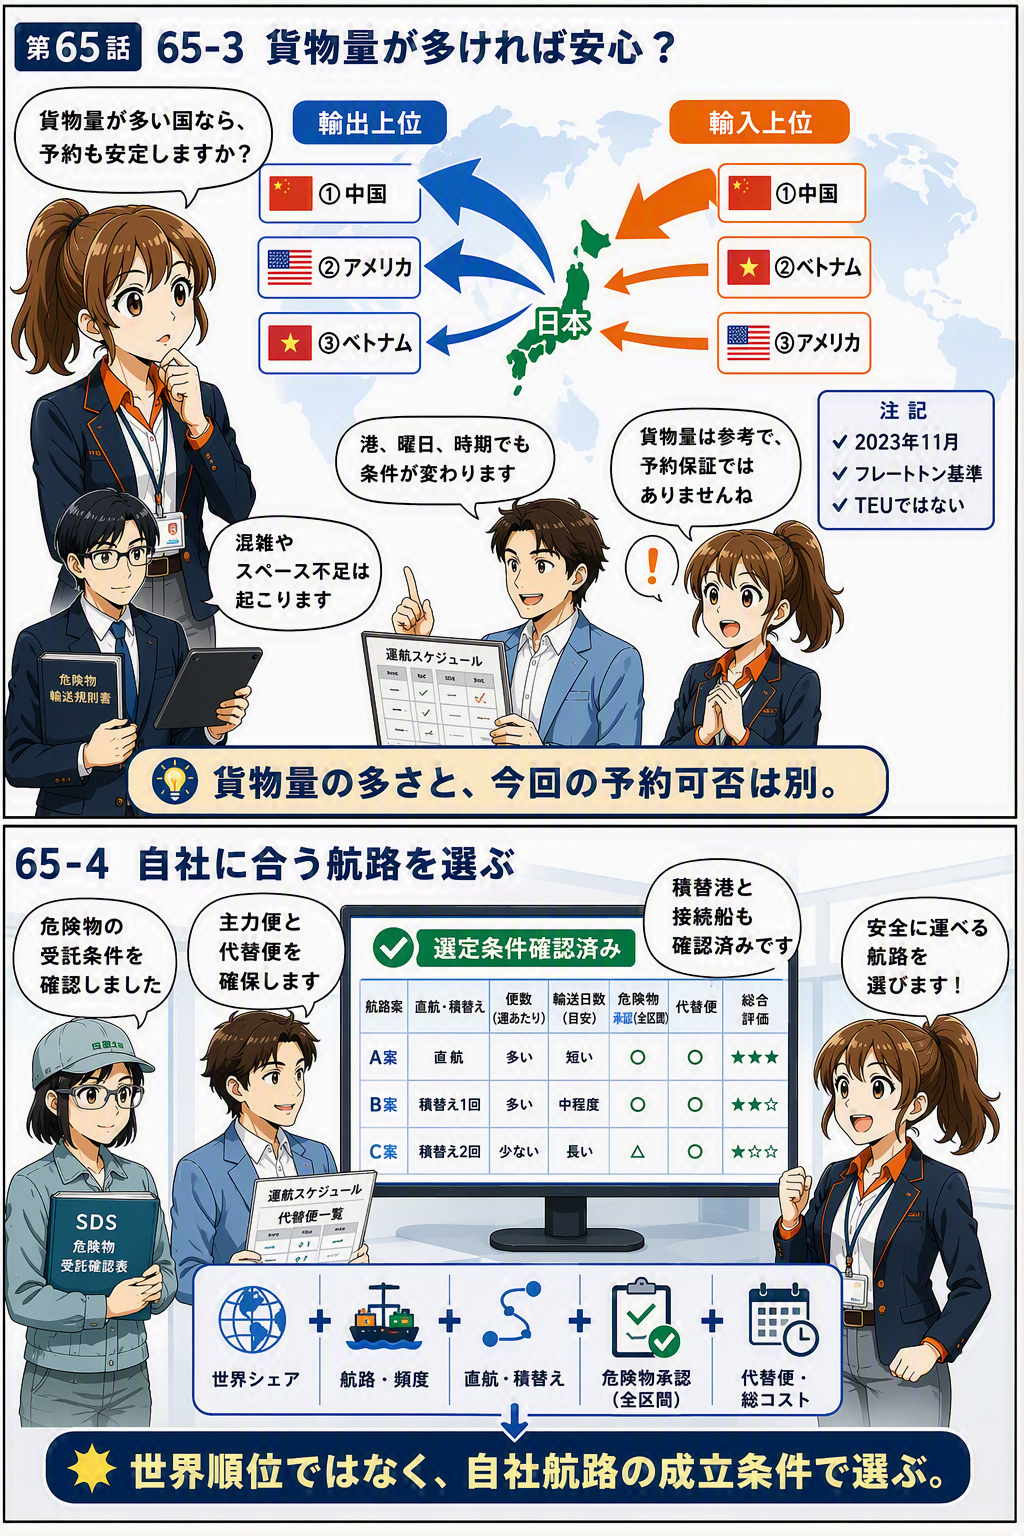
海上輸送を手配するとき、世界シェアが大きい船会社ほど常に最適とは限りません。保有船腹量、対象航路の寄港頻度、日本の利用港、積替回数、危険物の受託条件を分けて確認する必要があります。
本記事では、2026年8月時点の世界コンテナ船社の船腹量シェアと、国土交通省が公表した令和5年度全国輸出入コンテナ貨物流動調査を整理します。日本の輸出先・輸入元の上位10か国も示します。
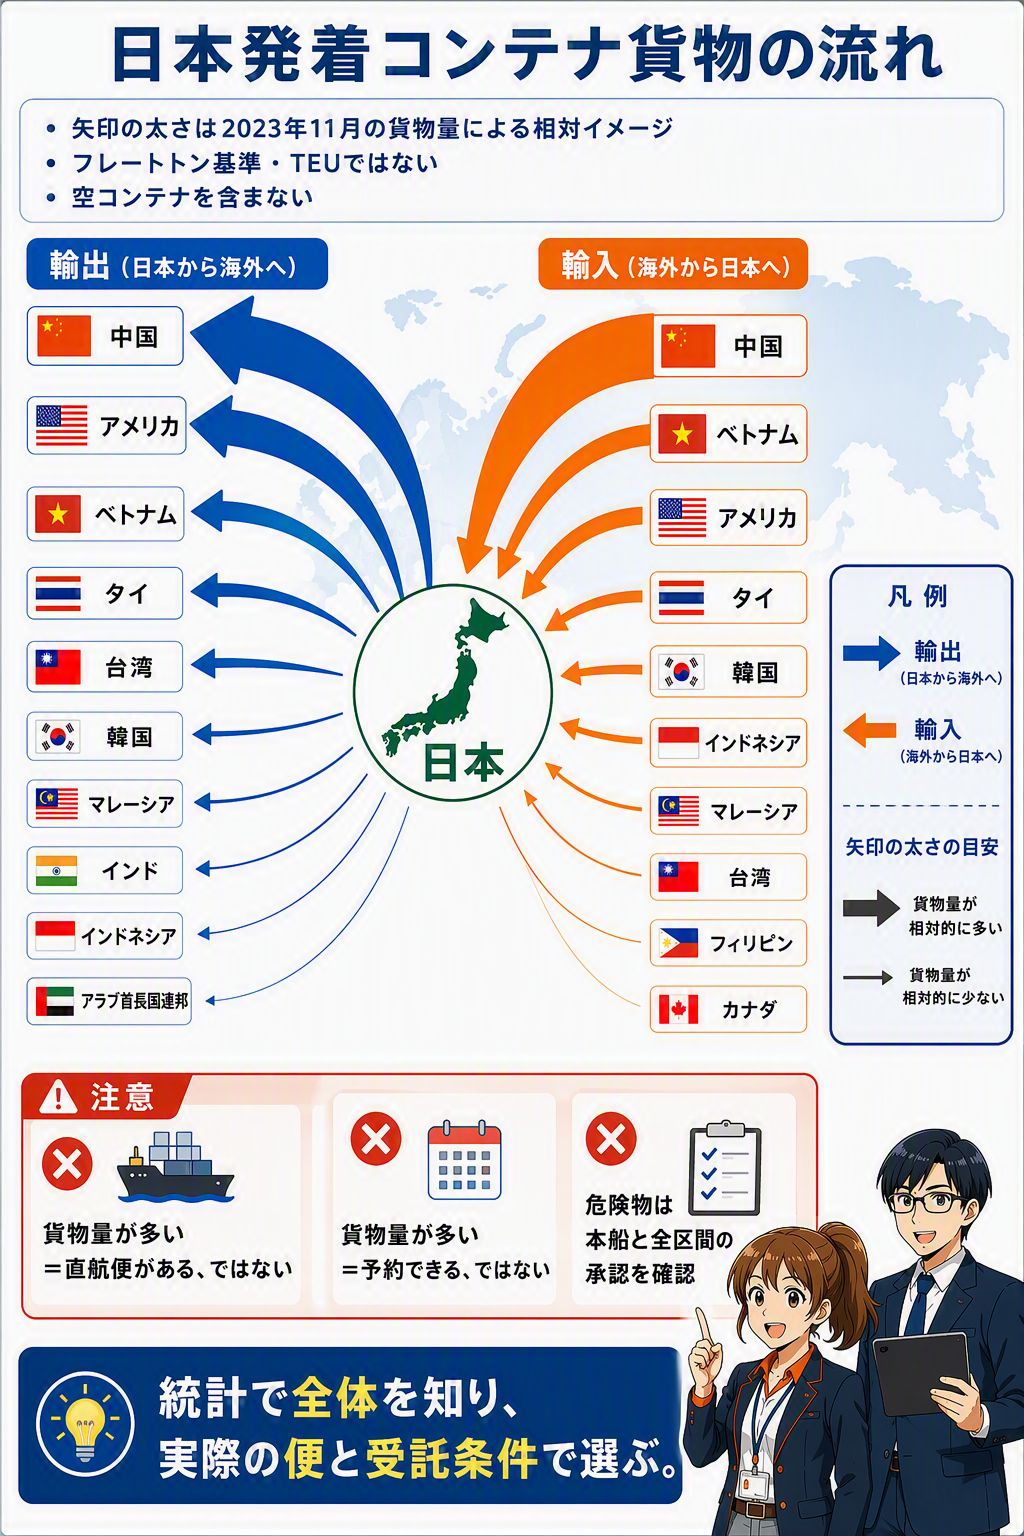
注意点があります。国土交通省の国別ランキングは、2023年11月の1か月に申告された実入り海上コンテナ貨物をフレートトンで集計したものです。年間TEUランキングではありません。公開概要には国別の下位10か国が掲載されていないため、下位順位を推測して記載しません。
目次
世界のコンテナ船社シェア上位10社
Alphaliner TOP 100は、定期コンテナサービスに実際に投入されている船舶のTEU船腹量を基準に、船社グループを連結して市場シェアを計算しています。2026年8月14日時点の上位10社は次のとおりです。
| 順位 | 船社グループ | 運航船腹量 | 世界シェア |
|---|---|---|---|
| 1 | MSC | 7,359,454 TEU | 21.4% |
| 2 | Maersk | 4,719,742 TEU | 13.8% |
| 3 | CMA CGM Group | 4,407,073 TEU | 12.8% |
| 4 | COSCO Group | 3,643,926 TEU | 10.6% |
| 5 | Hapag-Lloyd | 2,391,260 TEU | 7.0% |
| 6 | ONE | 2,180,111 TEU | 6.4% |
| 7 | Evergreen Line | 2,022,899 TEU | 5.9% |
| 8 | HMM | 1,038,887 TEU | 3.0% |
| 9 | Yang Ming | 757,240 TEU | 2.2% |
| 10 | ZIM | 702,036 TEU | 2.0% |
このシェアは輸送実績や日本発着貨物量ではなく、運航能力の構成比です。大型船を多く保有していても、日本の地方港へ高頻度で寄港するとは限りません。自社船だけでなく用船も含まれ、アライアンスやスロット交換によるサービスもあります。
したがって、世界順位は候補会社を知る入口として使います。実際の選定では、日本の出発港から目的港までのサービス、直航・積替え、週間頻度、締切、危険物受託可否を便単位で確認してください。
各船会社の得意分野をどう見るか
船会社の「得意分野」に公的な統一評価はありません。船腹量、航路網、自社ターミナル、内陸輸送、冷凍・冷蔵、特殊コンテナ、デジタルサービスなどを各社が個別に公表しています。宣伝文句だけでなく、自社が使う港と目的地を結ぶ実際のサービスで評価します。
一般的な実務分類では、MSC、Maersk、CMA CGM、COSCO、Hapag-Lloydは広域な東西基幹航路と南北航路を比較しやすい大手候補です。ONE、Evergreen、HMM、Yang Mingは日本・アジア発着との接続を検討するときに候補になりやすい船社です。ZIMは特定トレードやサービス商品を個別に確認して採否を判断します。
ただし、同じ船会社でも航路ごとに競争力が変わります。日本から北米向けでは直航便があっても、欧州、中南米、アフリカ向けではアジアのハブ港で積み替える場合があります。危険物は積替港や接続船でも承認が必要です。
| 確認軸 | 実務で見る内容 |
|---|---|
| 航路網 | 日本の利用港、直航の有無、積替港、最終港までの接続 |
| 頻度 | 週当たりの便数、欠便時の次便、代替サービス |
| 安定性 | 寄港地変更、抜港、遅延、ロールオーバー時の連絡 |
| 貨物適合 | 危険物、リーファー、オーバーゲージ、重量貨物の受託条件 |
| 現地力 | 到着通知、通関、デマレージ、空コンテナ返却先への対応 |
この会社の社内運用でも、起用フォワーダーは金額だけでなく、地域の得手不得手、船会社との関係、業務の進めやすさを含めて判断する方針です。緊急対応では航路違い、船社違いの相見積りを取得する運用も有効です。
日本の輸出コンテナ貨物が多い国・航路
令和5年度全国輸出入コンテナ貨物流動調査は、2023年11月の実入り海上コンテナ貨物を対象にしています。輸出貨物量は6,388,344フレートトンでした。上位10か国は次のとおりです。
| 順位 | 仕向国 | 貨物量 | 輸出シェア |
|---|---|---|---|
| 1 | 中国 | 1,157,854トン | 18.1% |
| 2 | アメリカ | 856,386トン | 13.4% |
| 3 | ベトナム | 460,615トン | 7.2% |
| 4 | タイ | 417,842トン | 6.5% |
| 5 | 台湾 | 392,850トン | 6.1% |
| 6 | 韓国 | 290,256トン | 4.5% |
| 7 | マレーシア | 254,480トン | 4.0% |
| 8 | インド | 248,594トン | 3.9% |
| 9 | インドネシア | 228,671トン | 3.6% |
| 10 | アラブ首長国連邦 | 192,565トン | 3.0% |
上位は東アジア、東南アジア、北米が中心です。近距離アジア航路はサービスの選択肢を確保しやすい一方、港や曜日によって締切と便数が大きく異なります。アメリカ向けは貨物量が大きく、港ごとの直航・内陸接続の確認が重要です。
前回調査との比較では、中国向けのシェアが低下し、アメリカ、ベトナム、タイ、インドなどのシェアが上昇しました。需要の地域分散を示す参考になりますが、1か月調査なので自社の年間輸送量と同一視しないでください。
日本の輸入コンテナ貨物が多い国・航路
同調査における輸入貨物量は10,185,754フレートトンでした。中国が46.9%を占め、2位以下との差が大きい構成です。上位10か国は次のとおりです。
| 順位 | 原産国 | 貨物量 | 輸入シェア |
|---|---|---|---|
| 1 | 中国 | 4,776,387トン | 46.9% |
| 2 | ベトナム | 700,481トン | 6.9% |
| 3 | アメリカ | 668,225トン | 6.6% |
| 4 | タイ | 654,182トン | 6.4% |
| 5 | 韓国 | 410,584トン | 4.0% |
| 6 | インドネシア | 407,092トン | 4.0% |
| 7 | マレーシア | 308,271トン | 3.0% |
| 8 | 台湾 | 234,109トン | 2.3% |
| 9 | フィリピン | 195,070トン | 1.9% |
| 10 | カナダ | 188,057トン | 1.8% |
輸入ではアジア域内航路の重要性が特に高くなります。ただし、貨物量が多い航路でも、繁忙期のスペース不足、コンテナ不足、港湾混雑、フリータイム短縮が起こることがあります。貨物量の多さを予約保証と考えないでください。
前回調査と比べ、中国の貨物量は減少しましたがシェアは上昇しました。ベトナムのシェアも上昇しています。輸入先の変化は、フォワーダーの現地拠点、仕出港、通関、コンテナ返却を見直すきっかけになります。
下位10航路を出すときの注意点
今回確認できた国土交通省の公開概要には、輸出・輸入の上位10か国は掲載されていますが、下位10か国は掲載されていません。そのため、本記事では下位順位を推測して作成していません。公式の詳細表はe-Statで公開されています。
下位10を作る場合は、まず母集団を決めます。全ての国・地域を含めると、調査月に貨物がゼロの国、少額貨物のみの国、内陸国、国名不詳が混ざる可能性があります。「少ない航路」という表現でも、国別、港別、地域別、直航サービス別では順位が変わります。
また、全国輸出入コンテナ貨物流動調査の数量はフレートトンです。TEUではありません。TEUはコンテナの長さを換算する単位で、貨物重量や容積とは一致しません。重量貨物では少ないTEUでもトン数が大きく、軽量貨物では逆になることがあります。
実務で下位10を作成するなら、e-Statの詳細データから「仕向国または原産国」「輸出または輸入」「貨物量が正の国」を抽出し、昇順に並べます。TEUベースが必要なら、港湾統計や自社B/L・コンテナ実績を使い、実入り・空、FCL・LCL、積替えの扱いを統一してください。
- 国別下位10なのか、港間航路別下位10なのかを明記する
- 年間統計か、2023年11月の1か月調査かを明記する
- TEU、フレートトン、重量トン、金額を混同しない
- ゼロ貨物、国名不詳、内陸国を含めるか決める
- 直航便がないことと貨物量が少ないことを区別する
危険物輸送ではシェア以外に何を見るか
危険物では、世界シェアや航路貨物量が大きくても、対象貨物を積載できるとは限りません。船会社ごとに受託方針があり、本船、積載位置、隔離、港、積替港、接続船の条件で判断されます。
最初にUN番号、正式輸送品名、クラス、副次危険性、容器等級、引火点、海洋汚染物質、数量、包装を確定します。その後、フォワーダーを通じて候補船社へ照会します。過去に同じ製品を運べたことは、今回の承認の代わりにはなりません。
貨物量の少ない地域では、直航便がなく積替回数が増えることがあります。積替港で危険物を一時保管できるか、接続船が受託するか、港湾規制に適合するかを確認します。LCLではCFSや混載相手との隔離条件も影響します。
荷主が比較すべきなのは運賃だけではありません。船社承認の回答時間、危険物スペース、書類差戻し、代替本船、ロールオーバー、現地受入体制を含めます。承認待ちと予約確定を別ステータスで管理することが重要です。
船会社・フォワーダー選定の実務手順
まず、自社の輸送条件を固定します。出発港、到着港、納期、年間物量、月次変動、FCL・LCL、危険物情報を整理します。そのうえで複数のフォワーダーへ同じ条件を提示し、比較可能な見積りを取得します。
次に、候補船社ごとにルートを可視化します。直航か積替えか、積替港、標準日数、週当たり便数、締切、到着後のフリータイムを一枚にまとめます。危険物は本船と全区間の受託確認欄を追加します。
- 世界シェアではなく対象航路のサービスを比較する
- 標準リードタイムだけでなく、欠便時の回復日数を見る
- 運賃に危険品費用、CFS、保管、通関、ドレージが含まれるか確認する
- 直航便と積替便を在庫日数・品質期限も含めて比較する
- 主力船社と代替船社を事前に決める
- 半年または年度ごとに受託率、遅延、差戻し、総費用を見直す
社内ガイドラインでも、FCLとLCL、船便と航空便の損益分岐点を理解し、輸送費と在庫のバランスを取る方針です。航路選定は海上運賃だけでなく、安全在庫、納期遅延、緊急輸送まで含む総コストで判断します。
間違えやすいポイント
第一は、船腹量シェアを日本での輸送実績シェアと考えることです。Alphalinerの数値は世界で運航する船腹能力です。日本発着の特定航路における便数や輸送量を直接示しません。
第二は、フレートトンをTEUと読み替えることです。国土交通省の令和5年度コンテナ流動調査の国別上位10はフレートトンです。一方、2024年港湾コンテナ取扱貨物量はTEUで、実入りと空コンテナを含みます。統計の定義が異なります。
第三は、貨物量が多い国なら直航便が必ずあると考えることです。船会社の配船、出発港、曜日、季節で経路は変わります。地方港から国際戦略港湾へ内航フィーダーで運ぶ場合もあります。
第四は、船会社の「得意分野」を固定的に扱うことです。サービス改編、アライアンス、寄港地変更で優位性は変化します。最新版のスケジュールと実績で定期的に評価してください。
第五は、危険物を一般貨物のマーケットデータだけで判断することです。危険物は個別承認が必要です。貨物量、世界シェア、契約枠があっても、今回の本船で積載できない場合があります。
まとめ:世界順位ではなく自社航路の成立条件で選ぶ
2026年8月14日時点の船腹量シェアでは、MSC、Maersk、CMA CGM、COSCO、Hapag-Lloyd、ONEが上位を占めます。ただし、この順位は世界全体の船腹能力であり、日本発着の特定航路における品質順位ではありません。
令和5年度調査では、輸出上位は中国、アメリカ、ベトナム、タイ、台湾などでした。輸入は中国の比率が特に高く、ベトナム、アメリカ、タイが続きます。数値は2023年11月のフレートトンで、年間TEUではありません。
公式概要から確認できるのは上位10か国です。下位10が必要な場合は、e-Stat詳細表で対象国と単位を定義して集計します。下位順位を推測で補わないことが、実務資料の信頼性を守ります。
船会社選定では、世界シェア、対象航路の便数、直航・積替え、実績、危険物承認、代替便、総コストを一つの比較表で確認してください。大きい会社を選ぶのではなく、自社貨物を安全かつ継続的に運べるサービスを選ぶことが重要です。
参照・参考情報
- Alphaliner TOP 100
- Alphaliner「TOP 100の計算方法」
- 国土交通省「国際コンテナ戦略港湾への集貨が拡大」
- 国土交通省「令和5年度全国輸出入コンテナ貨物流動調査 結果概要」
- 国土交通省「全国輸出入コンテナ貨物流動調査」
- e-Stat「全国輸出入コンテナ貨物流動調査」
- 国土交通省「2024年の国内港湾のコンテナ取扱貨物量」

スポンサーリンク
